 제보

 로그인


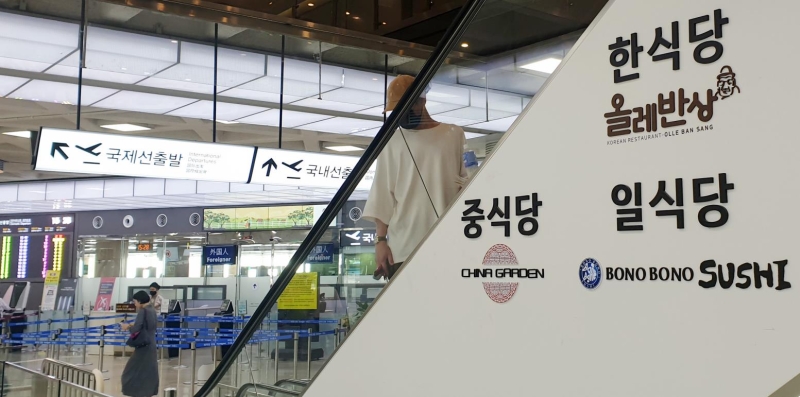
한국공항공사는 인천공항을 제외한 김포공항 등 전국 14개 공항을 운영하는 국토교통부 산하 공기업입니다.
유동 인구가 높은 공항 특성상 임대료가 쌀 수는 없지만, 다른 인기 상권보다도 높은 임대료 부담이 결국 공항 이용객에게 전가되는 구조라는 지적이 제기됩니다.
26일 연합뉴스에 따르면 김포공항 한 입주업체의 지난 7월 정산서를 보면 매출액의 36%에 달하는 매출 연동 임대료가 적용되고 있었습니다.
이 업체는 월 매출은 6,000만원을 넘습니다.
대신 매출 연동 임대료로로 매월 2,000만원 이상을 부담하는 겁니다.
여기에 별도의 기본전대료와 전기료·냉난방비·공용소모품비·인건비·카드수수료 등 각종 비용도 추가됐습니다.
36%의 매출 연동 수수료는 공항이 특수상권(검증된 유동 인구가 있는 상권)이라는 점을 고려하더라도 높은 수준이라는 평가가 나옵니다.
창업 정보 플랫폼 '점포가이드'에 따르면 백화점이나 대형마트, 병원 등 특수상권에서는 통상 매출의 10∼20% 수준을 임대 수수료로 부담합니다.
공항의 높은 임대료에는 경쟁입찰 구조가 영향을 미친다는 지적이 나옵니다.
한국공항공사는 공항 내 영업시설 운영업체를 중간에 낍니다.
경쟁 입찰을 통해 선정된 운영 업체는 다시 개별 입주업체와 계약해 매출 연동 임대료 등을 받습니다.
공사는 운영 업체로부터 중간 수수료를 떼갑니다.
대신 개별 입주업체에 적용되는 임대료율을 공항공사가 직접 정하지는 않습니다.
해당 계약 구조를 잘 아는 한 운영업체 관계자는 "입주업체에 대한 수수료는 운영업체가 정하는 것이고 공항에서 개입할 수 있는 부분은 아니다"라면서도 "입주업체로부터 받는 수수료에 거의 상응하는 수준의 비용을 공항에 내고 있다"고 말했습니다.
공항공사 관계자는 공사가 계약한 운영업체에 임대료를 부과하고 있으며 임대료율은 입찰 결과 등에 따라 업체별로 다르다고 설명했습니다.
높은 임대료 부담이 일부 입주업체만의 문제는 아닙니다.
국회 국토교통위원회 국민의힘 김미애 의원이 한국공항공사로부터 받은 '식음료 매장 매출액·임대료' 자료에 따르면 2021∼2025년 전국 14개 공항 식음료 매장의 전체 매출은 8,659억 원, 임대료는 2,765억 원이었습니다.
매출에서 임대료가 차지하는 비중이 평균 31.9%에 달한 셈입니다.
지난해 매출이 발생한 96개 매장 가운데 임대료 비중이 40% 이상인 곳은 28곳이었고 절반 이상인 곳도 10곳이었습니다.
김포공항 국제선 던킨도너츠는 매출의 65.6%를 임대료로 냈고 제주공항 국내선 엔제리너스와 오가다는 각각 59.2%, 58.4%에 달했습니다.
높은 임대료와 함께 공항 식음료 가격도 가파르게 올랐습니다.
이를테면 2021년 8월부터 올해 8월까지 동일 매장·메뉴 기준 청주공항 비빔밥 가격은 1만 1,000원에서 1만 6,000원으로 45.5% 올랐습니다.
같은 기간 청주공항 돈가스는 36.4%(1만 1,000원→1만 5,000원), 울산공항 라면은 30%(5,000원→6,500원) 김포공항 우동은 29.4%(8,500원→1만 1,000원) 가격이 상승했습니다.
공항에서 끼니를 때워야 하는 이용객 부담도 날로 커지고 있습니다.
최근 친구들과 김포공항을 이용했다는 직장인 20대 이모씨는 "비행기를 타기 전 배가 고파 밥이라도 먹고 갈까 했는데 가격이 상상 이상이었다"며 "그냥 굶고 여행지에 도착해서 먹는 것으로 계획을 바꿨다"고 전했습니다.
전문가들은 공항 등 특수상권에서는 높은 임대료가 입주업체의 수익성을 압박하고 그 부담이 가격이나 서비스 조정을 통해 소비자에 전가될 수 있다고 지적합니다.
이홍주 숙명여대 소비자경제학과 교수는 "공항이라는 특수상권은 높은 유동 인구를 보장받는 대신 높은 임대료를 부담하는 구조"라며 "30%를 넘는 수준이라면 업체의 수익성을 압박할 수 있고 결국 가격이나 서비스 조정을 통해 비용 일부가 소비자에게 전가될 가능성이 대단히 크다"고 짚었습니다.
이은희 인하대 소비자학과 교수도 "공항은 소비자 입장에서 독점적 판매 공간의 성격이 있다"며 "업체의 부담이 커지면 가격을 올릴 수밖에 없고 결국 최종적으로 소비자에게 전가된다"고 지적했습니다.















댓글
(0)