 제보

 로그인


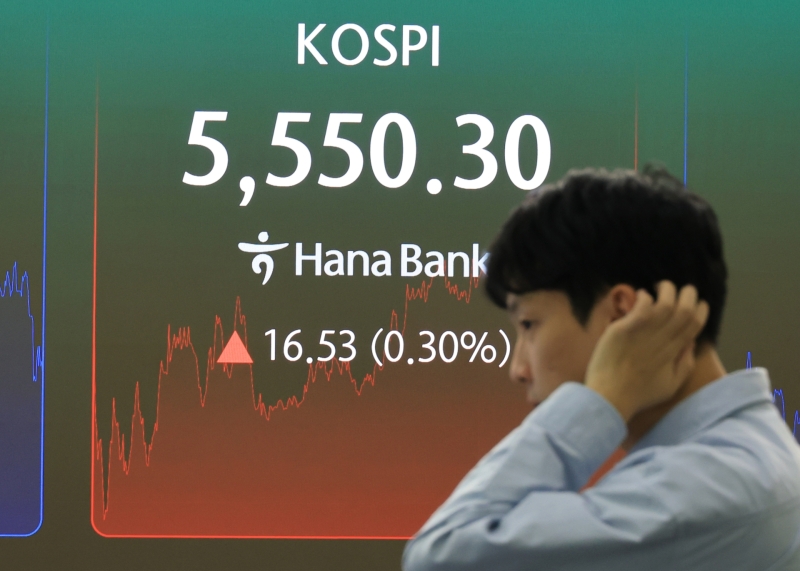
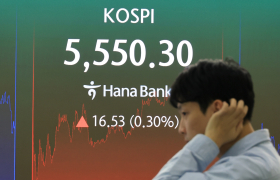
투자은행 골드만삭스가 코스피 12개월 목표지수를 기존 1만2천에서 9천으로 25% 하향 조정했습니다.
25일(현지시간) 블룸버그 통신에 따르면 티머시 모 등을 비롯한 골드만삭스 전략가들은 이날 보고서에서 코스피가 지난 6월 고점 대비 35% 넘게 급락하자 기업가치 평가에 더 보수적인 기준을 적용했다며 이같이 밝혔습니다.
다만 이들은 "시장은 지나치게 부정적인 펀더멘털 전망을 주가에 반영하고 있다"면서 최근 급락으로 한국 주식이 크게 저평가됐다고 진단했습니다.
이어 "시장이 기업의 기초체력을 평가하는 방식에 더 보수적인 가정을 반영해 목표지수를 낮췄지만, 현재 한국 증시는 위험 대비 수익 측면에서 여전히 매력적"이라고 덧붙였습니다.
그러면서 하향 조정된 목표 지수도 현 수준에서 60% 이상의 상승 여력을 의미한다고 설명했습니다.
골드만삭스는 올해 코스피 목표지수를 여러 차례 상향 조정해 지난 6월 1만2천까지 높였으며, 이후 글로벌 AI 관련주 매도세가 확산하는 와중에도 이를 유지해왔습니다.
삼성전자와 SK하이닉스 등 반도체 기업의 비중이 큰 코스피는 AI 인프라에 대한 막대한 투자 규모와 자금 조달 비용 증가, 투자 수익성에 대한 의구심이 커지면서 직격탄을 맞았습니다.
이 같은 매도 압력은 반도체를 넘어 한국 증시 전반으로 확산했습니다.
블룸버그는 올해 세계 주요 증시 가운데 가장 뜨거웠던 한국 증시가 급락 이후 세계에서 가장 저렴한 시장으로 변했다고 진단했습니다.
코스피의 향후 12개월 예상 이익 대비 주가 수준을 나타내는 주가수익비율(PE은 약 4배까지 떨어졌습니다.
블룸버그가 집계한 18개 증시를 통틀어 2006년 이후 처음 나타난 낮은 수준입니다.
골드만삭스는 현재 반도체 업종의 주가에 2027년 이익이 65% 감소할 것이라는 전망까지 반영돼 있다며, 시장이 지나치게 비관적이라고 분석했다.
메모리 반도체 업종을 제외한 나머지 종목들은 코스피의 약 절반을 차지하며, 이들의 선행 PER도 7.6배에 그칩니다.
골드만삭스는 목표지수를 하향하면서도 전력과 산업재, 기업 지배구조 개선 관련주, 내수 경기 회복과 한국 대중문화 확산의 수혜를 보는 기업 등에 대해서는 긍정적인 시각을 유지했습니다.




댓글
(0)